PESCARA – Rottamazione delle cartelle esattoriali, equità fiscale e capacità di riscossione degli enti locali. Sono questi i principali temi sollevati dalla Uil Abruzzo, che interviene sulla possibilità di applicare la definizione agevolata anche ai debiti relativi a tributi e entrate locali, tra cui IMU, TARI, TASI, multe e bollo auto.
La disciplina consente a Regioni e Comuni che scelgono di aderire di applicare la definizione agevolata ai carichi affidati all’Agenzia delle entrate-Riscossione dal 1° gennaio 2000 al 31 dicembre 2023. Le domande potranno essere presentate dal 16 ottobre al 15 dicembre 2026, con pagamenti dilazionabili fino a 54 rate bimestrali.
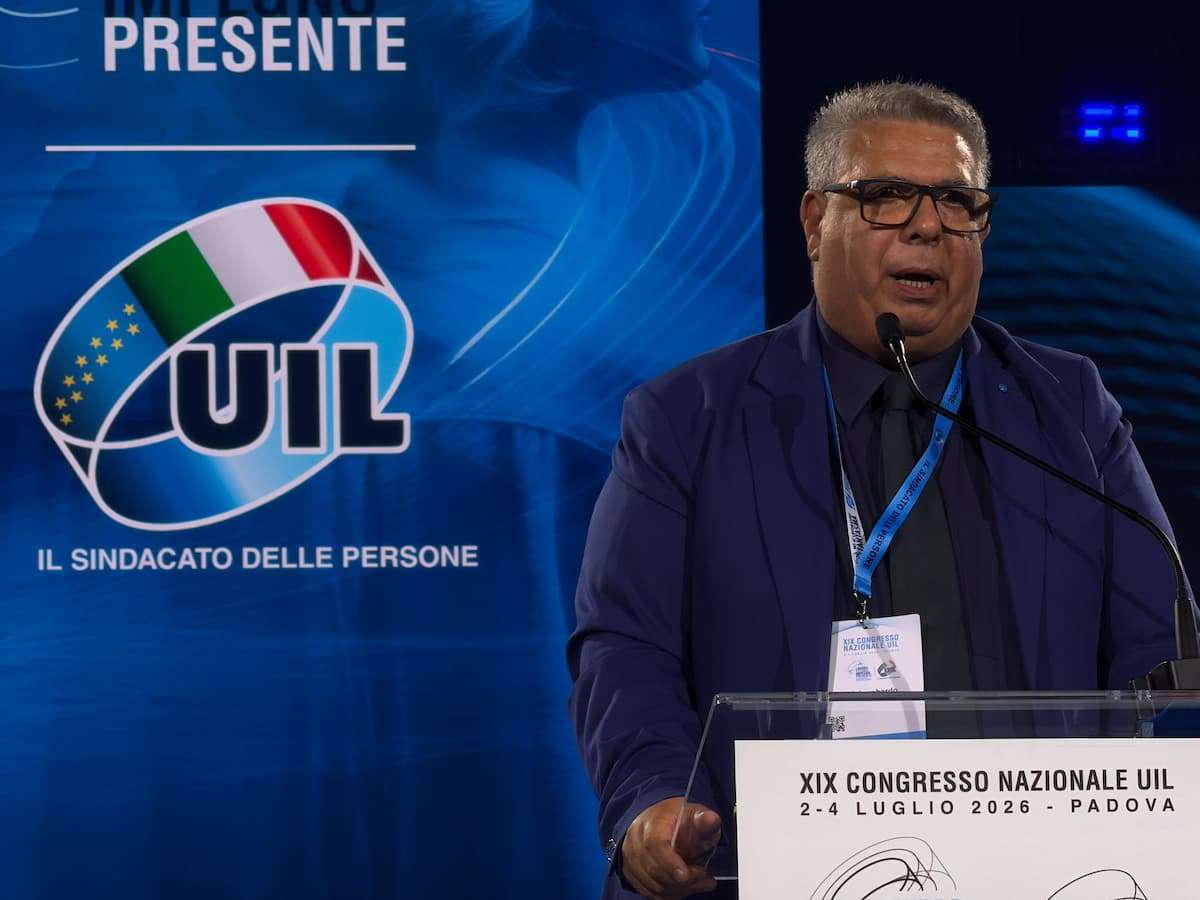
“La recente estensione della definizione agevolata, la cosiddetta ‘rottamazione’, ai debiti verso Regioni ed enti locali riapre un dibattito fondamentale sul futuro del nostro sistema fiscale, dell’equità sociale e della qualità dei servizi pubblici nei territori”, afferma il segretario generale della Uil Abruzzo Michele Lombardo.
Rottamazione e contribuenti: il nodo dell’equità
La Uil Abruzzo considera condivisibile l’obiettivo di migliorare la riscossione e recuperare crediti che altrimenti potrebbero risultare difficilmente esigibili, ma esprime preoccupazione per il ricorso ripetuto a misure straordinarie.
“Esprimiamo forte preoccupazione per la reiterazione di sanatorie straordinarie che rischiano di indebolire ulteriormente la fiducia tra cittadini e Stato”, sottolinea Lombardo.
Secondo il segretario, il tema riguarda in particolare i contribuenti che versano regolarmente le imposte o rispettano i piani di rateizzazione ordinari. “Per i lavoratori dipendenti e i pensionati, il prelievo sui redditi avviene direttamente alla fonte. Chi versa regolarmente IMU, TARI, bollo auto o rispetta i piani di rateizzazione ordinari non deve sentirsi penalizzato”.
Un altro punto riguarda le differenze che potrebbero determinarsi tra territori. L’adesione alla definizione agevolata è infatti una scelta dei singoli enti locali. “Questo genera forti sperequazioni: due cittadini con la stessa posizione debitoria riceveranno un trattamento diverso da un Comune all’altro in base alla residenza”, osserva Lombardo.
Per la Uil, nei territori economicamente più fragili la rinuncia alle quote accessorie potrebbe incidere sulle risorse disponibili per i servizi essenziali o determinare una maggiore pressione fiscale su chi già paga regolarmente.
Multe, rateizzazioni e difficoltà economiche
La Uil Abruzzo richiama anche l’attenzione sulla definizione agevolata delle sanzioni amministrative non tributarie, come le multe stradali. “La norma non cancella la sanzione principale, ma solo gli interessi e l’aggio. Pertanto, riteniamo che parlare genericamente di ‘rottamazione delle multe’ generi illusioni e disinformazione”.
Per il sindacato è inoltre necessario distinguere tra evasione e difficoltà economica temporanea. “Un calo improvviso del reddito, una malattia o una perdita del lavoro richiedono risposte adeguate e concrete”, sostiene Lombardo.

Da qui la richiesta di rafforzare gli strumenti ordinari, attraverso piani di rateizzazione accessibili e modificabili in presenza di difficoltà documentate, oltre a una maggiore trasparenza sugli oneri di notifica e a un’assistenza che raggiunga anche i cittadini privi di strumenti digitali.
La Uil chiede inoltre agli enti locali maggiore trasparenza sui risultati della riscossione e sulle somme alle quali si rinuncia attraverso le definizioni agevolate.
Uil: “Rafforzare la riscossione ordinaria”
Per Lombardo, il tema centrale resta la capacità amministrativa degli enti territoriali. “La vera sfida consiste nel rafforzare la capacità amministrativa ordinaria degli enti territoriali”.
La ricetta indicata dalla Uil Abruzzo passa attraverso “personale stabile e formato, banche dati interoperabili e cooperazione rafforzata tra Comuni, Agenzia delle Entrate e Agente della riscossione”.
Anche l’eventuale gettito straordinario derivante dalla definizione agevolata, secondo il sindacato, dovrebbe essere destinato a finalità precise. “Le eventuali entrate straordinarie recuperate con la definizione agevolata non devono giustificare tagli strutturali o essere usate come risorsa permanente, ma destinate a migliorare i servizi e alleggerire la pressione su TARI e addizionali IRPEF”.
La Uil Abruzzo indica infine come priorità una riduzione della pressione fiscale sul lavoro dipendente e sulle pensioni, accompagnata dal contrasto all’evasione e da una maggiore progressività del prelievo. “Servono un’autonomia responsabile e un sistema di perequazione che garantisca i Livelli Essenziali delle Prestazioni (LEP) a tutti i cittadini, a prescindere dal codice di avviamento postale”.